专访,金属3D打印材料商威拉里,完成1亿元C+轮融资!
10月9日消息,金属3D打印材料制造商威拉里,已于近日完成1亿元C+轮股权融资。本轮融资由江苏省国有资本投资运营集团有限公司、江苏徐矿能源股份有限公司共同出资。
需要指出的是,这距离该公司完成超3亿元C轮融资还不到一年,而且威拉里还透露即将开启D轮股权融资。
2025年至今,多家金属3D打印材料企业均在大踏步的规划新产能,应用需求爆发虽是背后的驱动力之一,但行业已有产能过剩的担忧,同时企业间的竞争也在加剧。
面对未来的市场变化,3D打印技术参考与威拉里进行了交流。
产能扩张,背后是应用需求的变化
技术参考:公司近期项目推进节奏较快,背后的原因是什么?
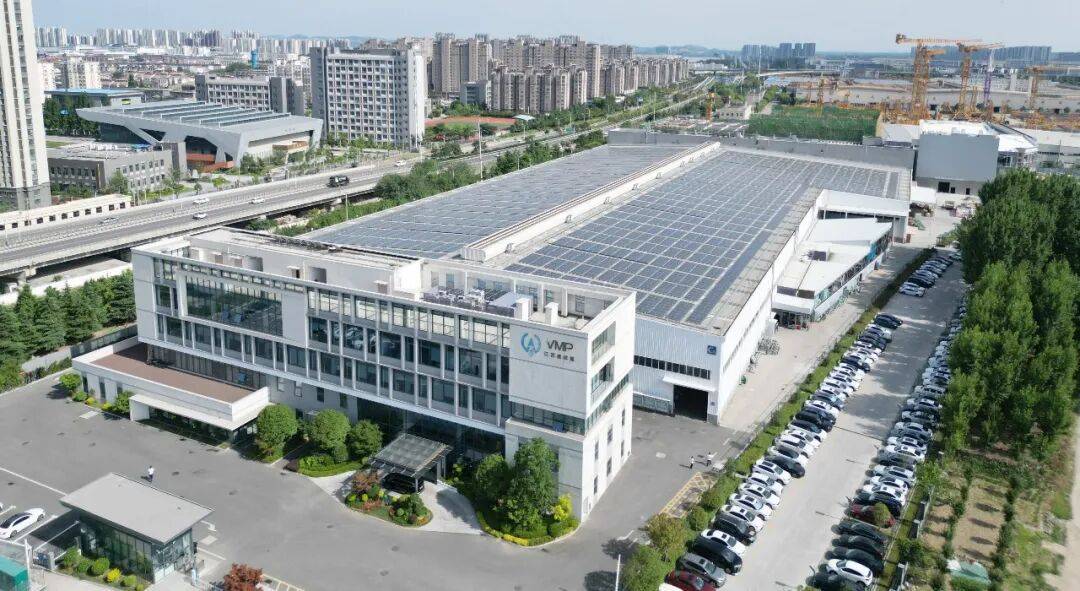
威拉里:一方面是3D打印产业正处于快速发展阶段,另一方面是客户需求在持续牵引。为适应这些变化,公司在产品研发、生产、自动化、品质管理、各类资质上都在提前做准备。
技术参考:威拉里三期项目已于上半年投产,公司目前的产能是怎样的?
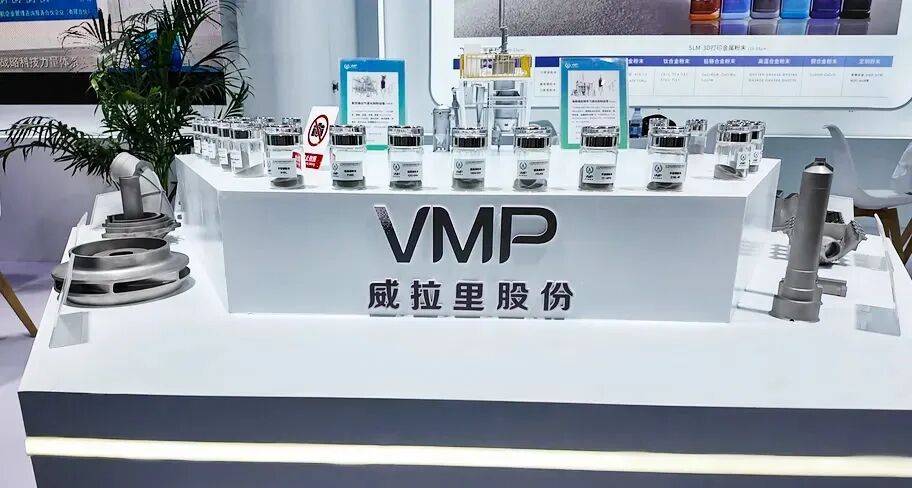
威拉里:公司目前镍基材料年产能约2000吨,铁基约1000吨,钛合金约4000吨,铝合金约500吨,Cu材料接近1000吨。
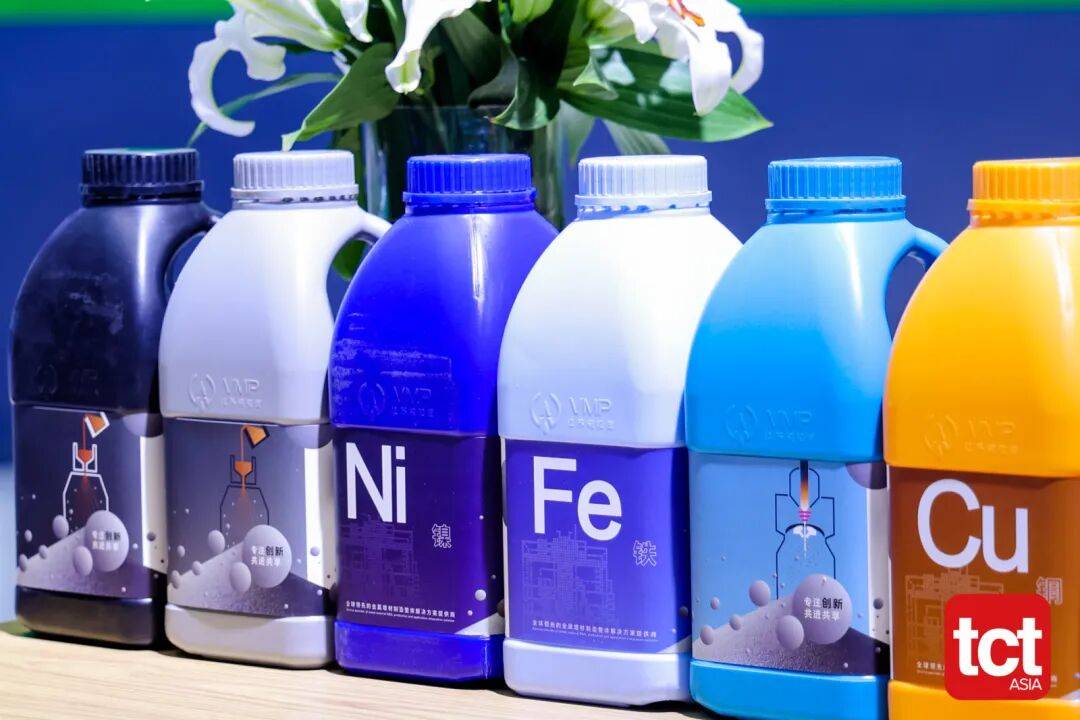
从这些数字可以看到,威拉里目前的材料总产能已接近万吨,在行业中处于领先地位。
而不同材料的产能布局,也在一定程度上反映出,材料企业的竞争已经不是有没有某一种粉末,而是能不能跟上具体应用场景的发展。
当前,商业航天、3C电子、AI算力散热、具身机器人和新能源,这些最新爆发的应用场景,均正在带来新的材料需求,同时也带动了材料产能的调整——钛合金仍然是市场需求最多的金属3D打印材料,与镍基、铁基、铝基以及铜材料形成了相对完整的产品结构。
产能不会过剩,竞争转向细分应用
技术参考:目前很多材料企业都在扩大产能,会不会出现产能过剩?
威拉里:我们认为产能并不过剩,反而后面会有更大的需求,尤其在消费端会有一个量级的增长。增材、减材、等材,在未来很可能是三足鼎立的局面,共同构成了完整的制造体系。增材制造产业还有很长的发展道路,金属材料需求未来会有千万吨量级的发展空间。
技术参考:材料端是否已出现价格竞争?威拉里如何处理?
威拉里:行业确实存在价格竞争的苗头,原因是同质化产品竞争多,同时行业标准宽松,导致竞争大。
面对行业竞争,威拉里并非通过扩大传统材料产能来应对市场,而是通过研发新材料、拓展新应用,并通过更多验证来形成产品差异化。
这也是威拉里当前产品布局的一个重要特点。
其中,铝合金不再局限于传统结构材料,而是向高强、耐热、阳极氧化和高导热等方向延伸;钛合金则细分为了高强钛、高温钛、耐腐蚀钛、通用中强钛和近α高温钛系列;高温合金按照600-1000℃进行了5个梯度、8款材料布局。在钢材方面,威拉里则细分了不锈钢、模具钢、刀具钢和精密合金等多个类别;铜合金系列也在增加牌号,覆盖纯铜、高强高导铜、浆料铜,并在加速研发高温高强铜。
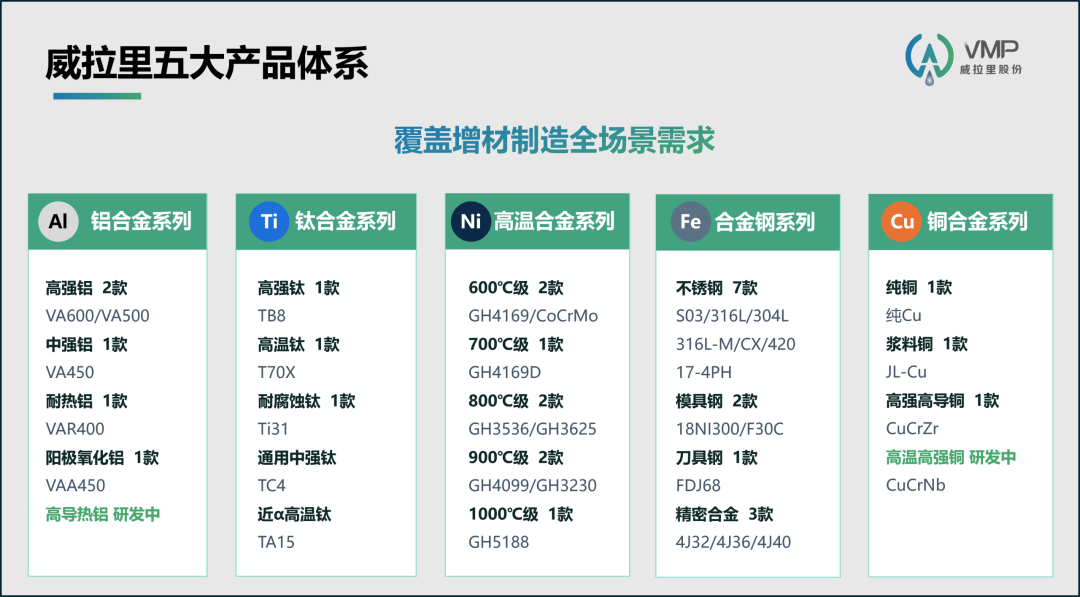
从材料企业的角度看,这种变化意味着竞争核心的转移——它不是简单地把粉末做得更便宜,而是细分应用场景,推出更具针对性的粉末品类,从而获得差异化的竞争优势。
笔者进一步向威拉里求证了2025-2026年推出的新材料的商业化程度。该公司表示,2026年新推出的S03钢已经实现批量供货,纯铜、CuCrZr、JL-Cu均已经进入客户批产验证阶段,高强铝的市场推进也比较顺利。从此可以看出,威拉里的差异化竞争效果已经显现。
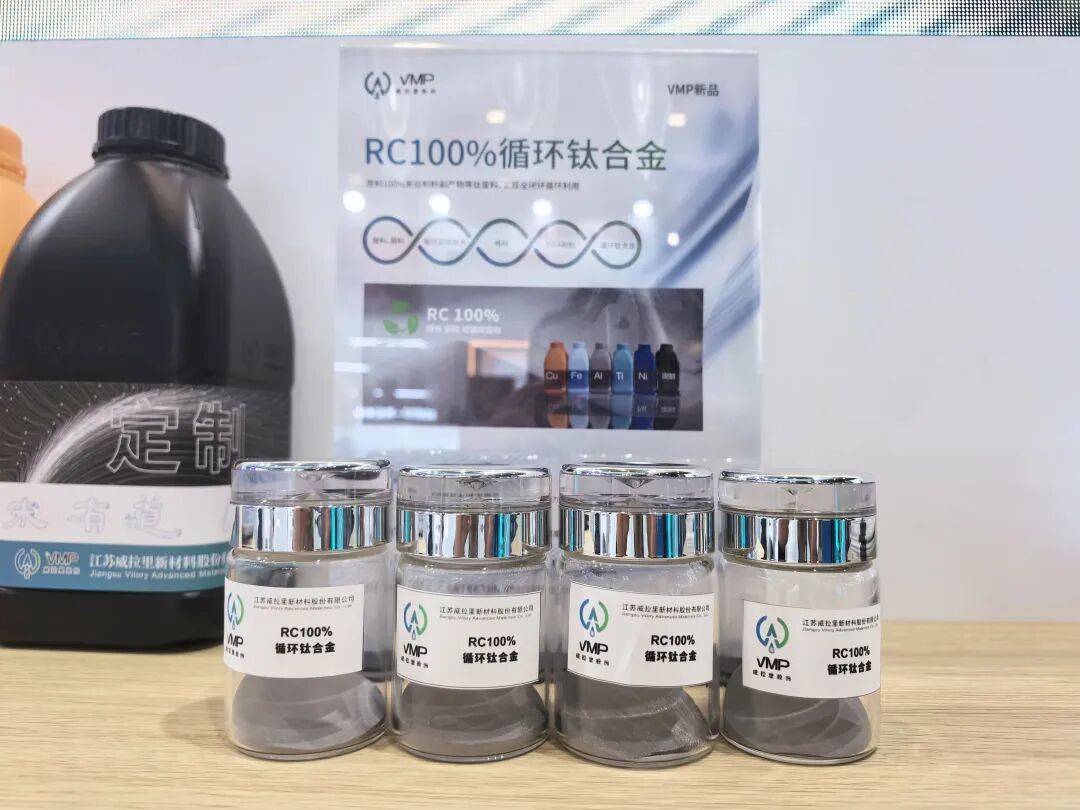
再回到产能是否过剩的问题,威拉里在一个更长时间尺度和更大空间尺度给出了预判。当前的产能扩张,仅针对的是下一阶段的市场需求,而未来产业需求将会是如今百倍级的规模。而企业之间的竞争,将不会仅停留在传统通用材料的产能扩张上。
四期将建“材料黑灯工厂”,D轮计划募资3-5亿元
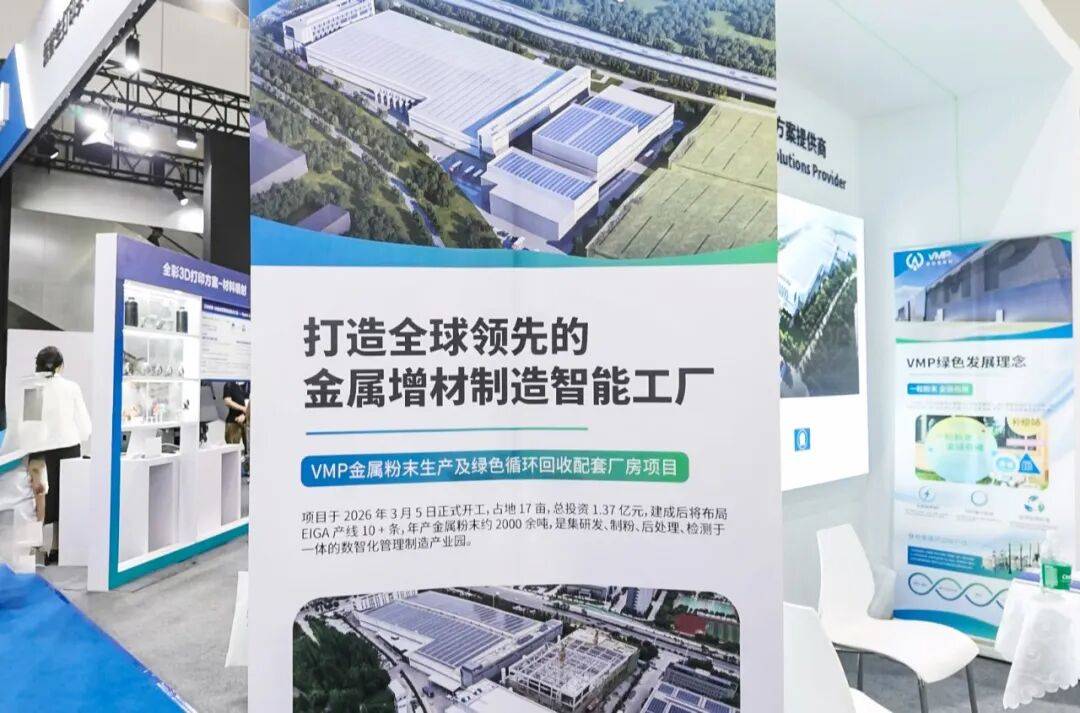
根据公开信息,威拉里本次C+轮融资将用于四期项目建设并加强技术投入,规划新增3000吨钛合金、5000吨铜及铜合金、2000吨铝合金以及高强钢,并将建成行业领先的“材料黑灯工厂”。
部分材料产能的提升正是由需求所推动。如今,金属3D打印应用正在加速从传统航空航天向3C电子、新能源、机器人和AI算力散热等新领域延伸。
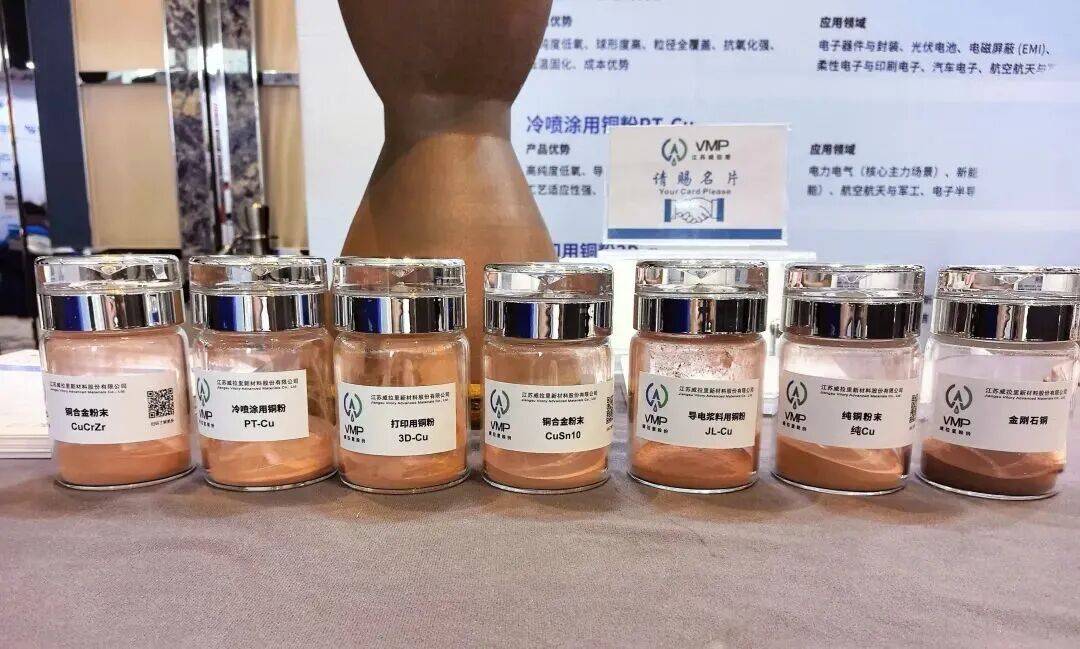
这也解释了威拉里为什么在新一轮融资规划中,将铝合金和铜材料等作为重点投入方向。该公司也表示,材料产能的布局基于市场需求及用户端的应用成熟度而定。
在同步开展四期建设的同时,威拉里股份将启动D轮股权融资,该轮计划募资3-5亿元。
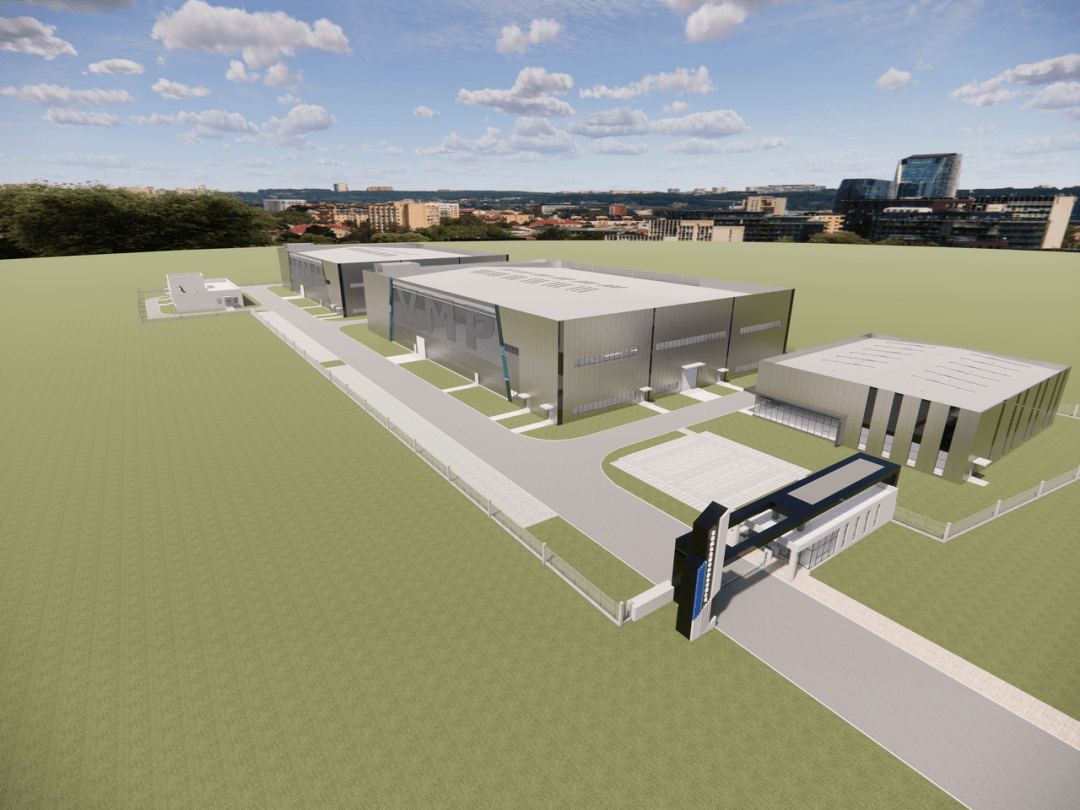
江苏威拉里新材料产业园四期效果图
未来,威拉里将继续扩建高端合金粉体智能化产线,补齐细分特种合金产能缺口,放大万吨级产业集群优势;加大前沿材料研发投入,布局下一代AI散热、3C电子、半导体、航空航天用特种金属粉末,攻坚国产化关键材料难题;同时拓展国内及海外市场渠道,同步为上市做好资金与治理层面的铺垫。
注:本文由3D打印技术参考创作,未经授权,谢绝转载。#增材制造 #3D打印